
Kurzfassung: KI-Agenten kaufen künftig im Auftrag Ihrer Kunden ein. Die Protokolle dafür stehen, die Zahlungsseite ist in Bewegung, und der europäische Sonderfall heißt lokale Zahlarten. Dieser Beitrag ordnet ein, was davon heute real ist, was noch Ankündigung bleibt, und welche fünf Baustellen in Ihrem Shop darüber entscheiden, ob Sie über diesen Kanal überhaupt verkaufen können.
Warum das Thema gerade jetzt auf den Tisch gehört
Der Zahlungsanbieter Mollie hat im Dezember 2025 einen FAQ-Artikel zu Agentic Commerce und europäischen Zahlungen veröffentlicht. Die Kernbotschaft darin: Agentic Commerce ist kein Konzept mehr, sondern in den USA bereits live, und der europäische Start ist eine Frage von Monaten, nicht von Jahren.
Neun Monate später lässt sich sagen: Die Richtung stimmt, das Tempo war optimistisch, und die Landschaft ist deutlich unübersichtlicher geworden. Aus zwei konkurrierenden Protokollen sind fünf relevante Standards geworden. Genau deshalb lohnt sich eine nüchterne Bestandsaufnahme.
Die für Sie entscheidende Frage lautet nicht „Wann kommt das?“, sondern „Kann ein KI-Agent meine Produkte heute überhaupt lesen?“. Die Antwort darauf hängt an Architekturentscheidungen, die Sie unabhängig vom Protokoll-Rennen jetzt treffen können.
Zwei Kaufmuster, zwei völlig verschiedene Anforderungen
Agentic Commerce ist kein einzelner Anwendungsfall. Es zerfällt in zwei Muster, die technisch und rechtlich wenig gemeinsam haben.
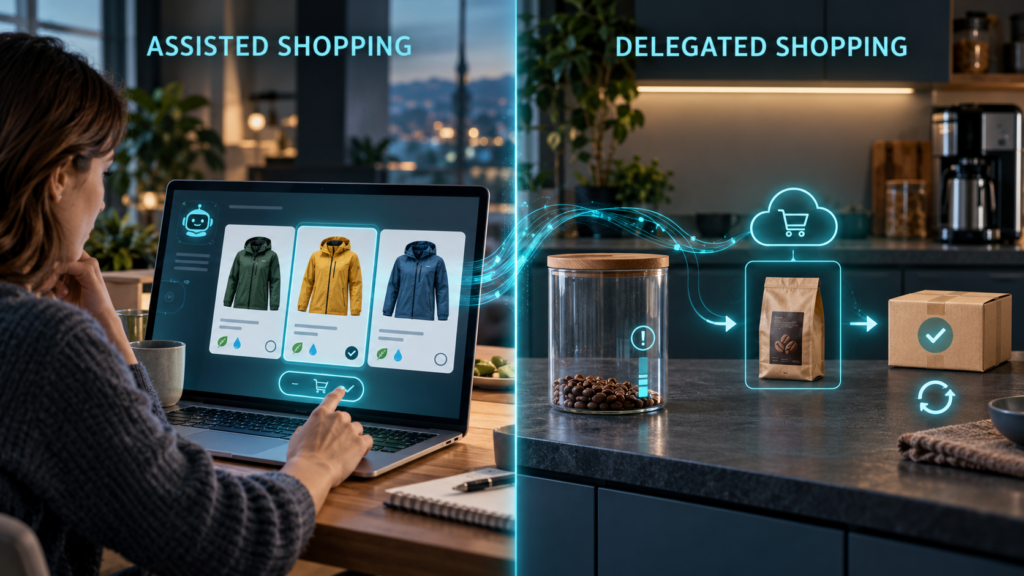
Assisted Shopping (Human-Present). Der Agent recherchiert, filtert und schlägt vor. Der Mensch entscheidet und bestätigt den Kauf. Beispiel: „Finde mir eine nachhaltige, wasserdichte Regenjacke in Größe 40 unter 150 Euro.“ Der Agent liefert drei Treffer, der Kunde wählt aus, der Checkout passiert innerhalb der Konversation.
Delegated Shopping (Human-Absent). Der Agent entscheidet und kauft selbstständig, auf Basis eines vorab erteilten Mandats. Beispiel: „Bestelle Kaffeebohnen nach, wenn meine zur Neige gehen, bis maximal 30 Euro.“ Hier gibt es zum Kaufzeitpunkt keinen Menschen in der Schleife.
Für Sie als Händler ist der Unterschied fundamental. Beim Assisted Flow bleibt eine menschliche Bestätigung, an der sich Authentifizierung und Haftung festmachen lassen. Beim Delegated Flow verschiebt sich beides in ein vorab erteiltes Mandat, dessen Gültigkeit, Limits und Widerrufbarkeit sauber nachweisbar sein müssen. Genau daran arbeiten die Protokolle noch.
Die Protokolllandschaft, Stand September 2026
Damit ein Agent bei Ihnen kaufen kann, braucht es einen gemeinsamen Regelsatz: Wie fragt er Produktdaten ab, wie initiiert er eine Zahlung, wie weist er nach, dass er berechtigt ist. Fünf Standards teilen sich diese Aufgaben auf, und sie konkurrieren weniger, als die Berichterstattung nahelegt.
| Standard | Träger | Rolle | Status |
|---|---|---|---|
| ACP (Agentic Commerce Protocol) | OpenAI und Stripe | Checkout-Handshake zwischen Agent und Händler | Beta, trägt seit März 2026 die Produktsuche in ChatGPT |
| UCP (Universal Commerce Protocol) | Google und Shopify, mit Etsy, Wayfair, Target, Walmart | Deckt den gesamten Einkaufsprozess ab | Beta, agentischer Checkout in Google AI Mode und Gemini angekündigt |
| AP2 (Agent Payments Protocol) | Google, über 60 Partnerorganisationen | Zahlungsagnostisches Framework für Mandate und Autorisierung | Im April 2026 an die FIDO Alliance übergeben |
| MCP (Model Context Protocol) | Ursprünglich Anthropic, heute Linux Foundation | Kontextschicht zwischen Agent, Tools und Daten | Stabil |
| x402 | Coinbase, x402 Foundation | Stablecoin-Zahlungen direkt über HTTP | Stabil, Nische |
Zusätzlich positionieren sich die Kartennetzwerke mit eigenen Ansätzen, etwa Visa Trusted Agent Protocol und Mastercard Agent Pay.
Die praktische Lesart für Ihre IT: ACP und UCP beschreiben den Handel, AP2 beschreibt die Zahlungsautorisierung, MCP beschreibt den Datenzugang. Das sind Schichten, keine Alternativen. Wer eine dieser Schichten sauber baut, arbeitet nicht gegen die anderen.
Die praktische Lesart für Ihre Geschäftsführung: Es gibt aktuell keinen Standard, auf den Sie exklusiv setzen sollten. Wer sich früh auf genau ein Protokoll festlegt, kauft sich technische Schulden. Sinnvoller ist, die eigenen Daten und Prozesse protokollneutral bereitzustellen und die Protokollanbindung über den Zahlungsdienstleister oder eine dünne Adapterschicht zu lösen.
Der europäische Sonderfall: lokale Zahlarten
Hier liegt der Punkt, den Mollie in seinem Artikel am deutlichsten macht, und er ist für den DACH- und Benelux-Handel der wichtigste.
Die Protokollstandards sind in ihrer ersten Ausbaustufe US-zentriert. Unterstützt werden global verfügbare, kartenbasierte Methoden: Kreditkarte, Apple Pay, Google Pay. In den USA deckt das den Markt ab. In Europa nicht.
Ein niederländischer Kunde erwartet iDEAL. Ein belgischer Kunde erwartet Bancontact. Ein deutscher Kunde erwartet Rechnungskauf, PayPal oder Lastschrift. Diese Kunden im Chat auf eine Kreditkarte zu zwingen, ist kein reibungsloser Checkout, sondern ein Abbruchgrund.
Das technische Problem dahinter ist unangenehm konkret: iDEAL, Bancontact und Wero funktionieren über Bankweiterleitungen und App-to-App-Wechsel. Eine Konversationsoberfläche im Chat ist dafür schlicht nicht gebaut. Mollie räumt in seinem FAQ offen ein, dass die Lösung dieser User Experience noch nicht steht und eine der obersten Prioritäten ist. Das ist eine bemerkenswert ehrliche Aussage von einem Anbieter, der gleichzeitig Bereitschaft signalisiert.
Was Sie daraus mitnehmen sollten: Solange lokale Zahlarten im agentischen Checkout nicht sauber funktionieren, bleibt der Kanal in Europa auf kartenaffine Segmente beschränkt. Für einen deutschen B2C-Shop mit hohem Rechnungskauf-Anteil ist das heute kein Umsatzkanal. Für einen B2B-Shop mit Kartenzahlung oder für grenzüberschreitenden Verkauf sieht die Rechnung anders aus.
Dazu kommt die Regulatorik: Starke Kundenauthentifizierung nach PSD2 gilt unverändert. Ein agentischer Checkout, der SCA nicht sauber abbildet, ist in Europa nicht einsetzbar. Die Tokenisierung, auf die alle Protokolle setzen, löst das Sicherheitsproblem, nicht automatisch das Compliance-Problem.
Wie die Zahlung technisch abläuft
Der Ablauf ist in allen aktuellen Ansätzen im Kern gleich und beruht auf Tokenisierung:
- Die Rohzahlungsdaten des Kunden, also die Kartennummer, werden weder mit dem KI-Assistenten noch mit Ihnen als Händler geteilt.
- Der Zahlungsanbieter erzeugt einen einmaligen, zweckgebundenen Token für genau diese Transaktion.
- Der Agent übergibt diesen Token an Ihr System, das die Transaktion darüber abschließt.
Der Sicherheitsgewinn ist real: Sie halten nie sensible Zahlungsdaten. Der Preis ist eine zusätzliche Abhängigkeit vom Zahlungsdienstleister, die Sie bei der Auswahl bewerten sollten.
Sichtbarkeit wird zur Datenfrage, nicht mehr zur Designfrage
Das ist die strategisch folgenreichste Verschiebung, und sie betrifft Marketing genauso wie IT.
Im klassischen E-Commerce gewinnen Sie über SEO, Werbung und eine überzeugende Website. Der Mensch sucht, vergleicht, klickt. Ihre Aufgabe ist, ihn zu überzeugen.
Im Agentic Commerce ist Ihr Besucher Software. Die gewinnt nichts aus Ihrem Produktfoto und liest Ihre FAQ-Seite nicht. Sie gewinnt aus sauberen, strukturierten, maschinenlesbaren Echtzeitdaten. Wer die nicht liefert, existiert für den Agenten nicht, unabhängig davon, wie gut das Produkt ist.
Was maschinenlesbar vorliegen muss, geht dabei weit über den Produktkatalog hinaus:
- Produktdaten: Beschreibung, Varianten, Größen, Materialien, technische Attribute, in strukturierter Form statt als Fließtext.
- Verfügbarkeit und Preis: in Echtzeit, nicht als nächtlicher Export. Ein Agent, der einen nicht lieferbaren Artikel kauft, produziert eine Stornierung und beim nächsten Mal einen anderen Anbieter.
- Versandzusagen: Lieferzeiten, Versandkosten, Zielländer, verbindlich abrufbar.
- Rückgabe- und Erstattungsrichtlinien: Ein Agent prüft Ihre Rückgabefrist per API, bevor er das Geld seines Nutzers festlegt. Steht sie nur als Text auf einer Unterseite, fällt Ihr Angebot durch.
- Vertrauenssignale: Garantien, Zertifizierungen, Bewertungen, ebenfalls strukturiert.
Das ist im Kern eine API-First-Entscheidung. Und es ist die eine Architekturentscheidung, die sich unabhängig davon lohnt, welches Protokoll sich durchsetzt. Saubere Produktdaten und erreichbare Policy-Endpunkte zahlen auf Marktplätze, Preisvergleiche, Feed-Kanäle und interne Prozesse gleichermaßen ein.
Drei Risiken, die Sie nicht wegdiskutieren sollten
1. Der Kunde gehört Ihnen nicht mehr automatisch. Wenn ein Agent den Kauf vermittelt, findet der Erstkontakt ohne Ihre Marke statt. Der Kunde erinnert sich an ChatGPT oder Gemini, nicht an Ihren Shop. Die Aufgabe verschiebt sich vom Gewinnen zum Halten: Fulfillment, Servicequalität und die Erfahrung nach dem Kauf entscheiden darüber, ob aus einem vermittelten Erstkauf jemals ein Direktkunde wird. Wer hier nichts vorbereitet, baut Umsatz auf einem Kanal auf, den ein anderer kontrolliert.
2. Betrugsmuster entstehen in Minuten statt in Monaten. Bösartige Bots können in großem Maßstab glaubwürdiges Kundenverhalten simulieren. Statische, regelbasierte Erkennung greift dagegen kaum noch. Sinnvoll ist eine Kombination aus adaptiven Modellen beim Zahlungsdienstleister und Risikosignalen, die die KI-Plattform selbst mitliefert. Die Frage verschiebt sich von „Ist die Karte gültig?“ zu „Wer steht hinter dieser Transaktion?“. Praktisch heißt das: Klären Sie mit Ihrem PSP, welche Signale er im agentischen Kontext auswertet, bevor Sie den Kanal öffnen.
3. Das Volumen ist heute noch klein. Trotz der Größe der beteiligten Namen sind die real über agentische Kanäle abgewickelten Transaktionsvolumina bislang gering. Das ist kein Argument gegen Vorbereitung, aber ein starkes Argument gegen ein Großprojekt. Wer jetzt sechsstellige Budgets in eine ACP-Integration steckt, investiert in einen Kanal ohne belastbare Umsatzprognose. Wer seine Produktdaten in Ordnung bringt, investiert in etwas, das sich auch ohne Agentic Commerce rechnet.
Ihre nächsten 90 Tage: ein pragmatischer Fahrplan
Schritt 1: Datenreife bewerten (2 bis 3 Wochen). Prüfen Sie, welche Ihrer Geschäftsinformationen heute per API abrufbar sind und welche nur als Text existieren. Konkret: Produktattribute, Bestände, Preise, Lieferzeiten, Rückgabefristen. Das Ergebnis ist eine Lückenliste, keine Roadmap.
Schritt 2: Echtzeit-Bestand und Preis absichern (4 bis 6 Wochen). Das ist die häufigste harte Lücke und gleichzeitig die mit dem breitesten Nutzen. Ein Agent, der falsche Verfügbarkeiten bekommt, storniert. Ein Marktplatz auch.
Schritt 3: Policies maschinenlesbar machen (2 bis 4 Wochen). Rückgabefrist, Versandkosten, Garantiebedingungen als strukturierte Daten statt als Seiteninhalt. Das ist wenig Aufwand und ein häufig übersehener Blocker.
Schritt 4: Zahlungsseite klären (parallel). Sprechen Sie mit Ihrem Zahlungsdienstleister über drei Punkte: Unterstützt er ACP oder vergleichbare Delegated-Payment-Schnittstellen, wie bildet er SCA im agentischen Flow ab, und welche Roadmap hat er für lokale Zahlarten in diesem Kontext. Die Antworten sind ein guter Indikator dafür, wie ernst der Anbieter das Thema nimmt.
Schritt 5: Post-Sale-Strecke schärfen (laufend). Bestellbestätigung, Versandkommunikation, Retourenprozess, Serviceerreichbarkeit. Das ist Ihre einzige Chance, einen agentisch vermittelten Kunden in einen eigenen zu verwandeln.
Was Sie in diesen 90 Tagen nicht tun müssen: sich auf ein Protokoll festlegen, einen Chatbot in Ihren Shop bauen oder ein Agentic-Commerce-Budget bewilligen. Die Vorbereitung liegt in den Daten, nicht in der Integration.
Fazit
Agentic Commerce verschiebt die Kaufentscheidung von Menschen zu Software, und damit die Wettbewerbsfrage von der Gestaltung zur Datenqualität. Die Protokolle dafür sind in Bewegung, die europäische Zahlungsseite ist der offene Punkt, und das reale Volumen ist noch überschaubar.
Genau diese Lage ist der günstigste Zeitpunkt für Vorarbeit. Nicht, weil der Kanal morgen kippt, sondern weil die Arbeit, die er verlangt, ohnehin ansteht: strukturierte Produktdaten, Echtzeit-Bestände, erreichbare Policies, ein Zahlungsdienstleister mit belastbarer Roadmap. Wer das hat, kann anschließen, sobald sich ein Standard durchsetzt. Wer es nicht hat, wird auch dann nicht anschließen können, wenn alle Fragen geklärt sind.
Sie wollen wissen, wie datenreif Ihr Shop tatsächlich ist? Wir führen den Check in einem strukturierten Assessment durch und liefern Ihnen eine priorisierte Lückenliste inklusive Aufwandsschätzung. [Sprechen Sie uns an.]
Quellen
- Mollie: „Agentic Commerce: Ihre Fragen beantwortet“, 18.12.2025, https://www.mollie.com/de/growth/agentic-commerce-europaeische-zahlungen-faq
- Agentic Commerce Protocol Tracker: Vergleich ACP, UCP, AP2, MCP, x402, Prüfstand September 2026, https://agenticcommerceprotocol.info/de
Fragen zu Ihrem eCommerce-Projekt?
Wir beraten Sie gern — von der Strategie bis zur Umsetzung.
Kontakt aufnehmen